AI眼镜卖爆之后,厂商最该担心的就是日活
二〇二六年被称作AI眼镜的爆发元年,喧嚣背后却出现了第一个冷信号。国际数据公司最新报告显示,上半年全球智能眼镜累计出货七百一十一点四万台,同比增长百分之七十点五,可二季度中国市场出货六十一点一万台,同比下滑百分之八。
一边是全球高歌猛进,一边是本土首次转负,两股反向的力同时出现,说明赛道已经越过尝鲜期。此刻决定胜负的不再是发布会上的参数表,而是设备卖出之后还能不能被每天戴出门。
第一问:这一轮爆发,是真需求还是补贴催化
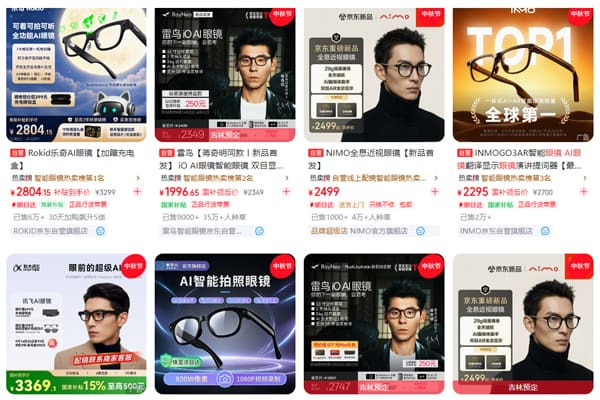
政策确实推了一把。智能眼镜首次被纳入全国消费品以旧换新补贴品类,购买可享售价百分之十五的补贴、每件上限五百元。市面上一千二百元上下的入门级AI音频眼镜,叠加补贴后到手价跌破千元,尝鲜门槛被拉低了一大截。
价格并不是全部。这代产品在体验上确实跨过了可用线,主流镜片透光率提升到百分之八十五以上,整机重量压减到五十克以下,续航约九小时。资本也在用钱投票,上半年中国智能穿戴领域融资八十三笔,总额超过八十六亿元。
第二问:为什么国内二季度突然转负
答案写在产品周期里。业内分析指出,二季度下滑源于头部产品进入生命周期末期,新品尚未形成有效接力。前六个月的高增速很大程度上由集中上新拉动,一旦发布窗口出现空档,曲线立刻回调,这在消费电子领域早已反复上演。
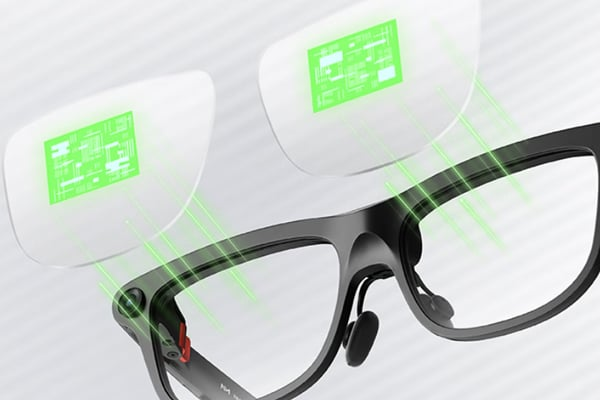
技术路线的切换也在制造摩擦。CounterPoint数据显示,传统Birdbath方案占比从去年同期百分之八十二降至百分之五十八,波导方案则从百分之十八升至百分之四十二。新方案的良率与产能还在爬坡,供给端自然跟不上需求缺口。
第三问:设备卖出去,用户为什么留不住
硬件行业的老毛病在这里同样成立,激活容易留存难。节假日集中爆发会带回大量真实场景数据,却也给供应链响应与品控提出极高要求。热潮退去之后摆在厂商面前的,是一道避免产品吃灰的留存考题。
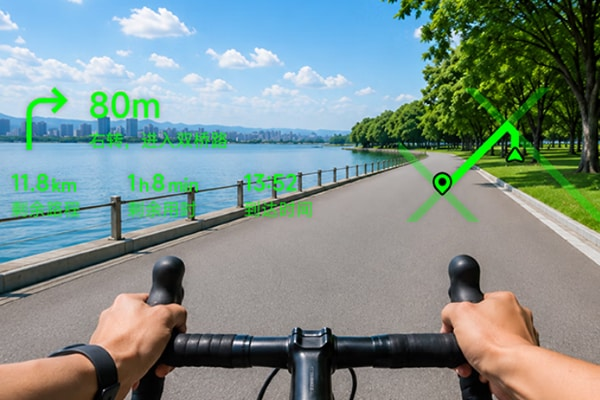
决定复用的不是算力,而是场景密度。眼下够硬的用途集中在拍摄、翻译、导航与支付提示等有限几处,一旦更新频率跟不上,设备就会退化为偶尔把玩的玩具。缺少高频场景,谈论日活便没有落点。
第四问:从卖设备到经营用户,路该怎么走
第一步是把服务写进收入模型。硬件差价只能覆盖首发窗口,真正能平抑周期的是软件订阅、内容更新与会员权益。把能力迭代做成长期供给,设备才会持续产生收益,而不只是一次性交付的塑料与玻璃。
第二步是选对运营阵地。二〇二六年一季度国产品牌已占据国内智能眼镜市场前五名中的四席,小米与阿里分别以百分之二十八和百分之二十一的份额领跑。有用户基础的一方更容易把眼镜接入既有账号体系,让数据回流形成闭环。
四个问题串起来是一条清晰的线,补贴把人拉进店,体验决定戴多久,场景决定每天都戴不戴,生态决定能不能一直戴下去。行业竞争的重心,已经从单纯的硬件出货转向生态系统与AI体验的深度融合。
当设备真正架在鼻梁上,考验才刚刚开始。接下来硬件厂商之间的胜负手,不再是发布会的规格表,而是把第一批尝鲜者转化为长期用户的能力。出货决定规模,日活决定寿命。